「法人版事業承継税制」活用時の留意点と、特例承継計画の提出期限 TSR調査
-
-
-
-
クリップしました
マイページで確認できます
株式会社東京商工リサーチ(以下:TSR)は、法人版事業承継税制の活用状況と制度の内容、留意点について解説した。2026年1~8月の「後継者難」倒産は355件と、調査を開始した2013年以降で最多を記録。事業承継に向けた準備が課題となる中、特例措置の計画提出期限は2027年9月30日まで延長されている。ただし、実際の贈与・相続の適用期限は2027年12月31日で、延長されていないという。
特例承継計画の提出期限は2027年9月30日
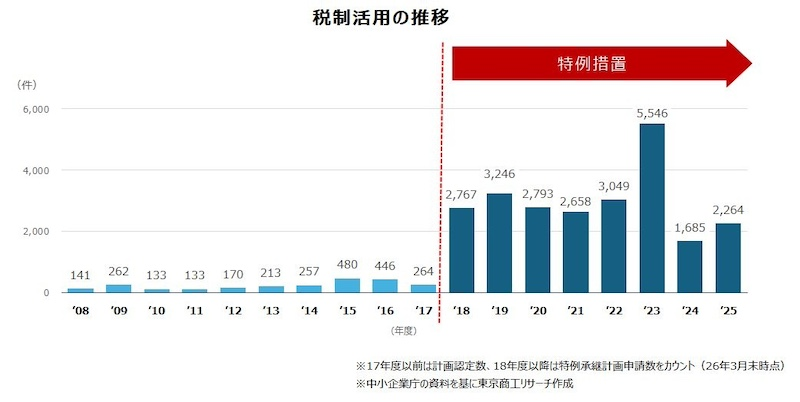
法人版事業承継税制の特例措置は、2018年度税制改正で創設された。2026年度税制改正では、特例承継計画の提出期限が2026年3月31日から2027年9月30日まで、1年6カ月延長されている。
一方で、実際に贈与・相続を実行する適用期限は2027年12月31日のままだ。事業承継を検討する企業は、計画の提出だけでなく、実際の承継に向けた準備期間も踏まえて対応する必要がある。
なおTSRによると、特例承継計画の提出件数は2023年度には5546件となり、2025年度は2026年3月末時点で2264件だったという。
出典元:増加をたどる「法人版事業承継税制」の活用 ~ 内容と留意点の確認を ~(株式会社東京商工リサーチ)
特例措置で納税猶予の対象拡大、後継者は最大3人に
法人版事業承継税制は、後継者が認定を受けた非上場会社の株式などを贈与・相続で取得した場合、一定の要件のもとで贈与税・相続税の納税が猶予される制度。後継者の死亡など、一定の要件を満たした場合には、猶予された税金の納付が免除される。
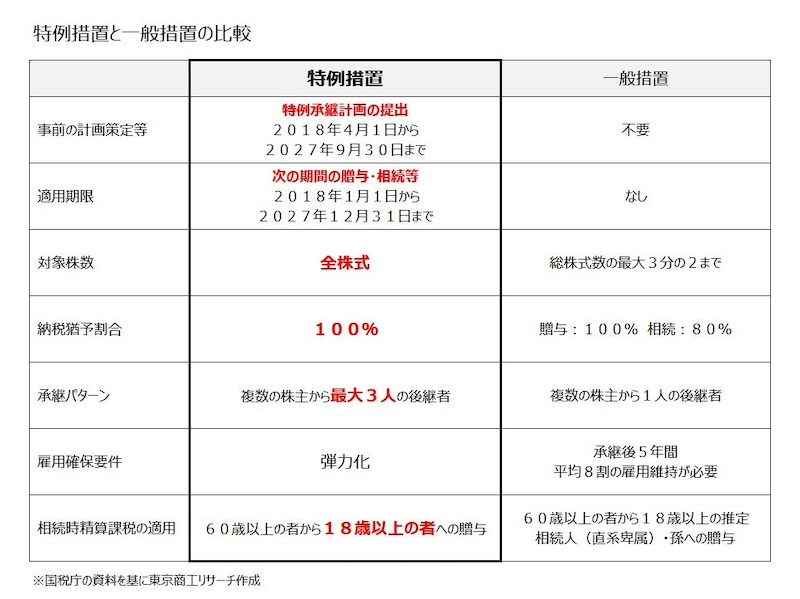
制度には「一般措置」と「特例措置」があり、2018年度税制改正で創設された特例措置では、納税猶予の対象となる株式数の上限が撤廃された。納税猶予割合も一般措置では贈与税が100%、相続税が80%だったのに対し、特例措置ではいずれも100%となった。
また、一般措置では複数の株主から1人の後継者への承継が対象となる一方、特例措置では最大3人の後継者への承継が可能となった。雇用維持要件についても見直され、事業承継後5年間の平均で雇用の8割を維持できなかった場合でも、納税猶予を継続できる仕組みが設けられている。
制度活用には猶予期間中の報告や取り消し時の利子税に注意
法人版事業承継税制は、事業承継時に税金が直ちに免除される制度ではなく、まず納税が猶予される仕組みだ。猶予された税金は、後継者の死亡など一定の要件を満たした場合に免除される。
制度を利用する場合、最初の5年間は毎年、6年目以降は3年ごとに都道府県や税務署への事業継続報告が求められる。要件違反などによって納税猶予が取り消された場合には、猶予されていた本税に加えて利子税が発生する。
また、将来の事業売却や廃業を想定している企業は、制度の活用にあたって留意が必要だ。事業承継時よりも売却・廃業時の株価が下落していた場合、株価を基に納税額を再計算し、差額が減免される仕組みも設けられているが、すべての企業が制度を活用できるわけではない。
参照:法人版事業承継税制(特例措置)(中小企業庁)
まとめ
法人版事業承継税制の特例措置は、非上場株式の承継に伴う贈与税・相続税の納税猶予割合を100%とし、対象株式数の上限や後継者の人数などを拡大した制度。一方、納税が直ちに免除されるわけではなく、猶予期間中の事業継続報告や、要件違反による取り消し時の利子税など、利用後の管理も求められる。
さらに、特例承継計画の提出期限は2027年9月30日まで延長されたものの、実際の贈与・相続の適用期限は2027年12月31日である。総務・経理部門においては、税負担の軽減だけでなく、提出期限、承継の実行時期、猶予期間中の報告義務を整理し、経営者や後継者とともに自社に適した承継方法を早期に検討したい。