フロー思考とストック思考で考える、仕事と成長【会計的思考のすゝめ Vol.2】
-

-

-

-
クリップしました
マイページで確認できます
日々の仕事で、「今月どれだけタスクをこなしたか」と目先の成果ばかりを追っていませんか? 実績を重んじる「フロー」の視点も大切ですが、それだけでは将来の成長を見失うかもしれません。公認会計士・眞山徳人氏(CPAラーニング)のコラム「会計的思考のすゝめ」第2回のテーマは「フロー思考とストック思考」。「一定期間の成果」と「その経験による蓄積」、この2つの視点を掛け合わせ、日々の仕事を確かな成長の土台へと変えるヒントをお届けします。専門知識なしですぐに活かせる内容です。
【過去のコラムはこちら!第1回】
パン屋の売上を支えているもの
一軒のパン屋さんを思い浮かべてください。
一日の営業を終えたとき、まず気になるのは「今日はどれだけ売れたか」「いくら利益が出たか」でしょう。売上や利益は、お店の経営を続けるうえで欠かせない数字です。
では、その売上や利益は、何によって生まれたのでしょうか。
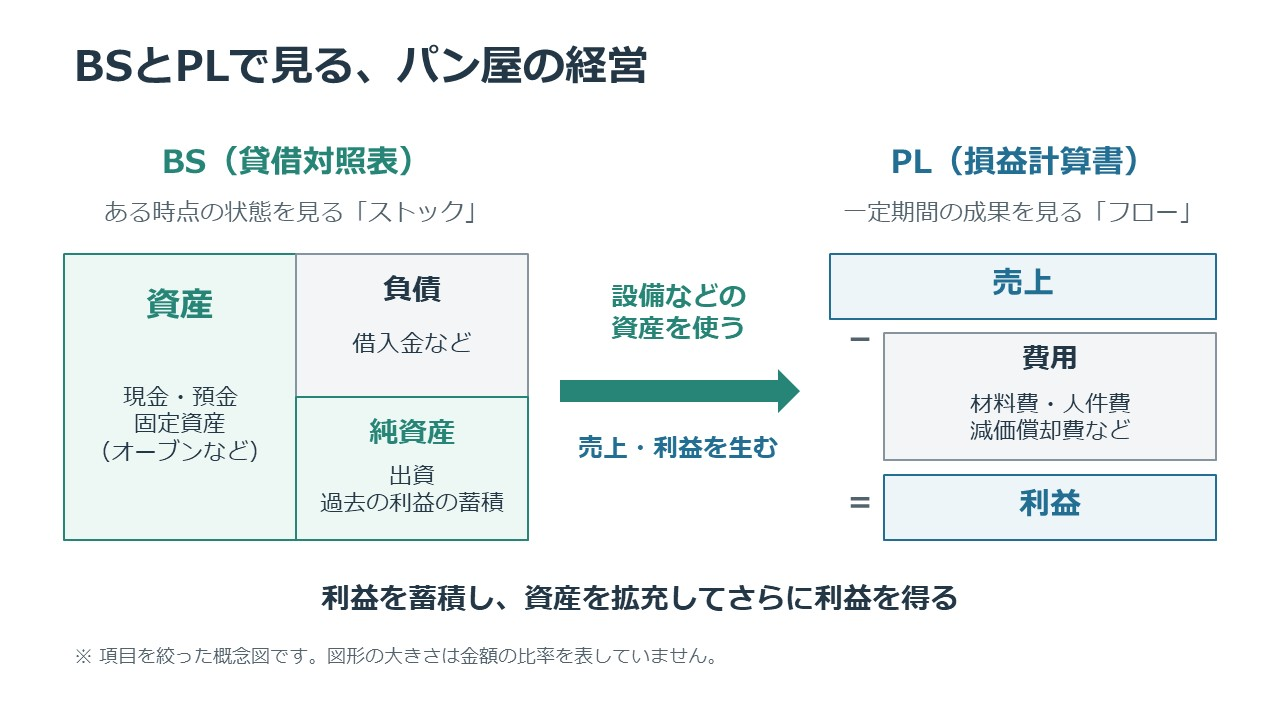
パンを焼くオーブンがあり、生地を仕込む設備があり、販売する店舗がある。そうしたものを使って、毎日パンをつくり、お客さんに届けています。商売を続けて資金を蓄えれば、新しいオーブンの導入や、店舗の改装も考えられます。それによって、つくれるパンの種類が増えたり、より多くのお客さんを迎えられたりする。設備が商売を支え、その商売から得たものが、次の設備の充実につながっていきます。
ここには、「蓄積されたものが成果を生み、その成果の一部が新たな蓄積につながる」という循環があります。この関係を捉える手がかりが、会計にある「フロー」と「ストック」という2つの見方です。
「一定期間」と「ある時点」を分けて見る
フローとは、一定期間の動きを表すものです。「今月の売上」「今年の利益」などが当てはまります。一方、ストックとは、ある時点での蓄積や残高を表すものです。パン屋さんが保有する設備や、月末時点の現金・預金などがその例です。
会計では、一定期間の収益や費用、利益を「損益計算書」に示します。そして、ある時点の資産や負債、純資産を「貸借対照表」に示します。なお、借入金などの負債もストックの一部なので、ストックは必ずしもポジティブな要素だけを指すわけではありません。
いずれにしても、この2つの書類から、その期間にどんな成果があったかと、現在どんな状態にあるかを確認できます。
冒頭に例示したパン屋さんであれば、今年の利益を見ることで、一年間の経営の成果を確かめられます。一方、保有する設備や資金、借入金などを見れば、これから商売を続けていく土台を考えられます。
このように、フローを表す損益計算書と、ストックを表す貸借対照表をつなげて見ることで、その土台を使って成果を生み、次の商売に備えるという循環が見えてくるわけです。
自分の成果を支える「蓄積」
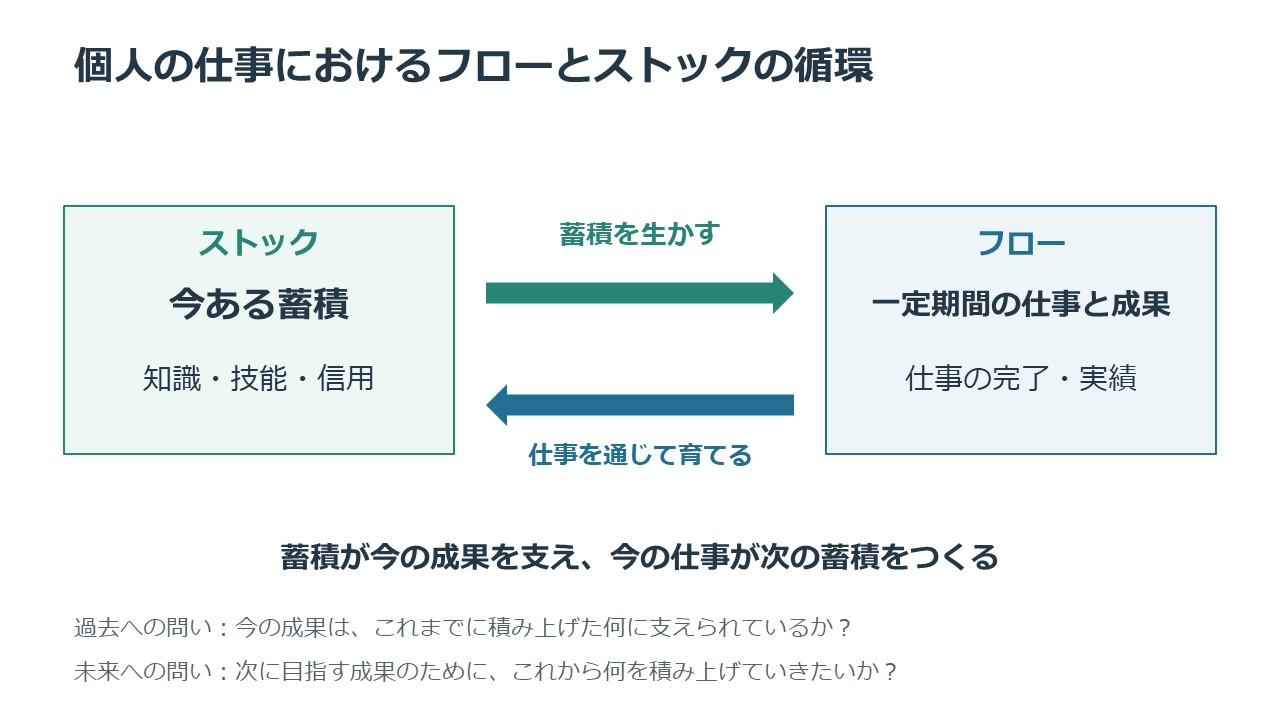
この見方を、私たち個人の仕事にも当てはめてみると、どうなるでしょうか。今月は何件の仕事を終えたか。今年はどのような実績を上げたか。こうした一定期間の成果は、フローの視点から見えてくるものです。では、ストックされているもの、すなわち、その成果を支えているものは何でしょうか。
以前の仕事で身につけた知識。繰り返し練習して磨いた技能。困ったときに相談できる人との関係。そして、「この人なら任せられる」と思ってもらえる信用。そうした蓄積が、今の仕事を支えているはずです。
たとえば、新しい社内制度について、社員への説明を任され、その説明がとても評判が良かったとしましょう。あなたが相手に分かりやすく伝えられた背景には、いろいろなものが資産として役に立っています。
・制度についての知識
・説明をする相手に対する理解
・以前の説明でうまく伝わらなかった経験などの「場数」
などは、可視化や数値化ができなくてもあなたに蓄積されたストックとして仕事に生きているわけです。そもそも、説明役を任されたのも、日頃の丁寧な対応によって、周囲の信用が積み上がっていたからと考えることもできます。
個人の知識や信用は、そのまま会計上の資産として扱えるわけではありません。ただ、成果を生む土台として捉えると、ストックという見方を自分の仕事にも生かせます。また、今できている仕事の中には、以前の自分には難しかったものもあるでしょう。今の成果を支える蓄積に目を向けると、これまでの学びや経験が、どこで役立っているかに気づくことができます。
今の仕事が、次の成果の土台になる
成果を出す過程で新しい蓄積が生まれることもあります。
社内制度の説明であれば、準備のために調べることで、自分自身の理解も深まります。社員から思いがけない質問を受ければ、現場で何が疑問や不安になっているのかを知ることができます。
そしてその経験が、次に資料をつくるときや、別の制度を説明するときに役立ちます。説明後も相談を受けるようになれば、仕事で関わる人との関係も深まるでしょう。
過去の蓄積が今の成果を支え、今の仕事が新しい蓄積をつくる。その蓄積が、次の成果を支える。仕事をこの循環として見ると、1件ごとの実績だけでは分からない、自分の成長のつながりが見えてきます。
その際大事なことは3つあります。
①負のストックを生まないようにすること
先ほど、ストックは必ずしもポジティブなモノとは限らないと書きましたが、報連相を怠ったりマナーを守らない仕事の仕方は、あなたに対してネガティブなストックを生んでしまうことがあります。これらのストックは心がけ一つで簡単に避けることができる反面、いちど発生してしまったストックを解消するのには時間がかかることが多いです。
②自分の経験を振り返るようにすること
失敗も成功も、必ず何かのストックをあなたに残すと思います。それを単に「よい経験になった」で終えずに、何が分かり、何ができるようになったのか、次は何をしようと思っているのかを具体的にすることで、初めてそのストックは確たるものになります。
③仕事に取り入れること
特に若手から中堅層の皆さんは、ぜひ今後の「ストック」を増やせるような仕事に積極的に取り組んでいただきたいものです。自分の得意分野を生かす仕事だけでなく、伸びしろの残るスキルを鍛えられるような仕事をチャンスととらえて取り組んでいけば、仕事力は着実に蓄積されていきます。慣れた仕事であっても、安定して成果を出せるようになったら、その力を使って少し難しい役割に取り組んでみるようにしましょう。
まとめ
フローの視点は、一定期間に何を成し遂げたかを確かめるために役立ちます。ストックの視点は、その成果を支えたものや、これからの成果につながるものを考えるために役立ちます。日々の仕事には締め切りや目標があるため、目の前の成果に意識が向きやすいものですが、ときどき、その成果を支える土台にも目を向けるようにしましょう。月末や年度末の振り返りに、次の2つの問いを加えてみてください。
「今の成果は、これまでに積み上げた何に支えられているか?」
「次に目指す成果のために、これから何を積み上げていきたいか?」
今ある蓄積を生かして成果を出しながら、次に必要なものを育てていく。フローとストックを併せて見ることは、日々の仕事を、自分のこれまでとこれからにつなげることなのです。