「新リース会計基準」対応完了した企業はわずか15.5% Sansan調査
-

-

-

-
クリップしました
マイページで確認できます
Sansan株式会社が展開する契約AXサービス「Contract One」は、新リース会計基準の対象企業に勤める経理・財務・会計、総務、法務、経営企画、購買の職種で、かつ同基準を認知している451名を対象に「新リース会計基準に関する意識調査」を実施した。
調査概要
調査名:新リース会計基準に関する意識調査
調査方法:インターネット調査
調査地域:全国
調査対象:新リース会計基準の対象企業に勤める経理・財務・会計/総務/法務/経営企画/購買のいずれかの職種であり、かつ新リース会計基準を認知している451名
調査期間:2026年6月26日~2026年7月2日
調査企画:Sansan株式会社
出典元:契約AXサービス「Contract One」、 新リース会計基準に関する意識調査を実施〜最大課題は「リース該当性の判断」で、対象契約を全件把握している企業はわずか12.5%。6割以上が対応予算のめどが立っていない〜(Sansan株式会社)
※本調査結果において、比率は小数点以下第2位を四捨五入しているため、必ずしも合計した数字が100%にならない場合がある
新リース会計基準への対応完了は15.5%
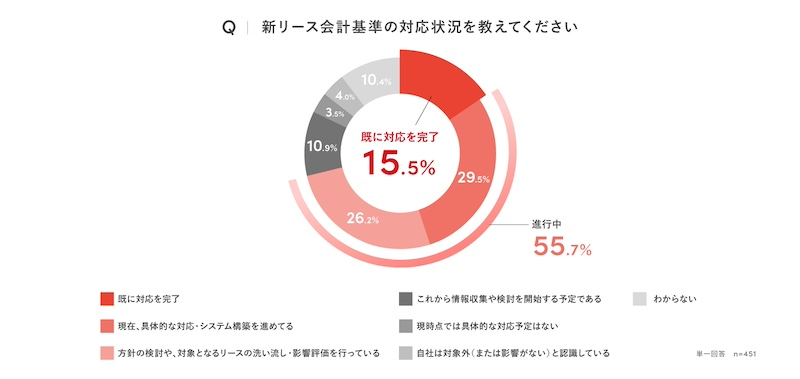
本調査では、新リース会計基準への対応状況について「対応を完了している」と回答したのはわずか15.5%だった。しかし「具体的な対応・システム構築を進めている(29.5%)」「方針の検討や、対象となるリースの洗い出し・影響評価を行っている(26.2%)」を合わせると、55.7%が何らかの対応を進めている。
対応が完了・進行中の企業321名に取り組み内容を尋ねる項目では「監査法人や専門家との相談(57.9%)」「セミナーや研修などで情報収集(45.8%)」という結果に。
また、具体的な作業フェーズの項目も上位に挙がり「契約書の洗い出しと確認作業(42.4%)」は「システム導入を検討または実施(30.8%)」を11.6ポイント上回った。
最大の課題は「リース該当性の判断」44.5%
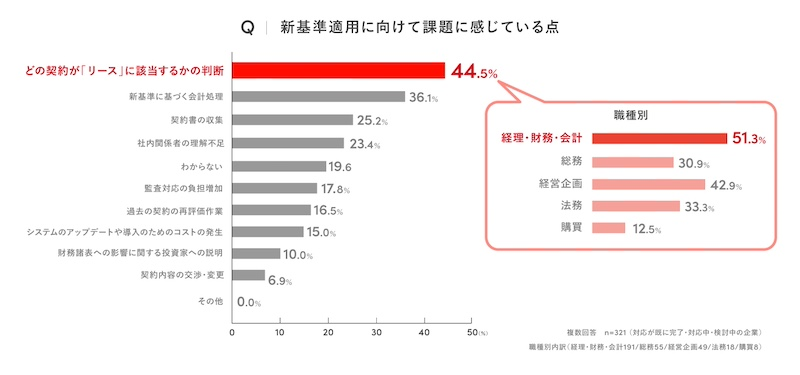
対応を進める上で課題に感じていることとしては「どの契約が『リース』に該当するかの判断(44.5%)」「新基準に基づく会計処理(36.1%)」「契約書の収集(25.2%)」などが目立つ結果に。
同社は「どの契約が『リース』に該当するかの判断」を職種別でも分析。その結果「経理・財務・会計(51.3%)」「法務(33.3%)」「総務(30.9%)」「経営企画(42.9%)」「購買(12.5%)」だった。職種によって、課題認識に差があることがわかった。
さらに、リースに該当する可能性がある契約の把握状況について「すべて把握できている」はわずか12.5%にとどまることも判明。「おおよそ把握できている(8割以上)(58.9%)」は半数を超えたものの「半分程度しか把握できていない(17.4%)」「ほとんど把握できていない(8.4%)」「まったく把握できていない(2.8%)」という回答も一定数みられている。
まとめ
新リース会計基準への対応では、会計処理そのものに先立って「対象となる契約を把握し、リース該当性を判断する」段階が大きな課題になっていることが読み取れる。
対応を完了した企業は15.5%。課題として「リース該当性の判断」が最多となる一方、対象契約をすべて把握できている企業も12.5%にとどまった。
企業としては、会計処理だけを個別に進めるのではなく、契約を保有・管理する部門とも情報を共有しながら対象契約の把握状況を確認し、必要な対応と予算を早期に整理していきたい。